足利銀行アプリ

スクリーンショット
詳細
- 評価
- 4.4
- バージョン
- 1.21.0
- 開発者
- (株)足利銀行
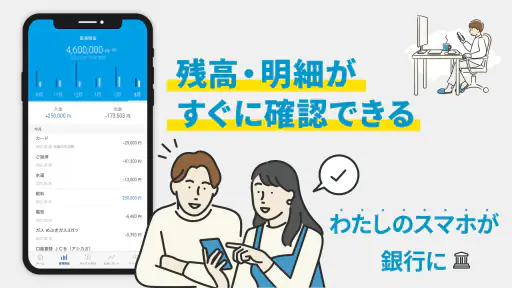
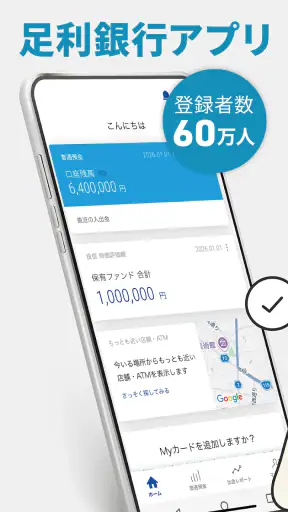
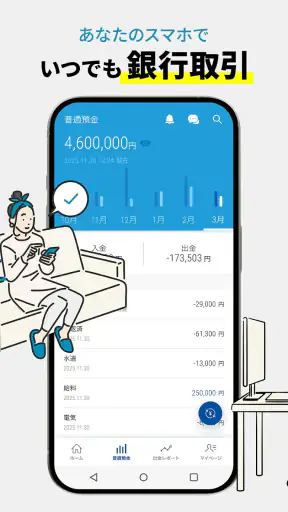
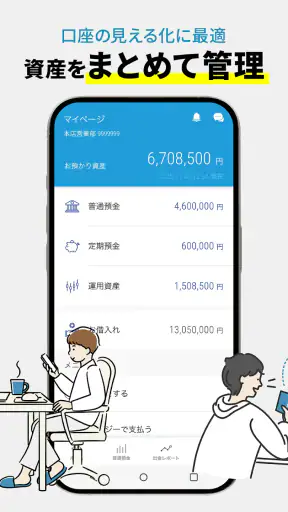
家計を一人で管理しているときは、銀行口座の残高や入出金をすぐ確認できるだけで、日々の安心感がかなり変わります。私が試した足利銀行アプリは、足利銀行で開設した口座を使う個人向けの公式金融アプリです。残高と取引明細の確認に加えて、振り込みなどの銀行取引までスマートフォンから進められる点が中心になっています。
特に印象に残ったのは、店舗やATMへ行くほどではない用事を、生活の途中で片づけやすいことでした。給料日前に口座の余裕を確認したいとき、引き落としの内容を見直したいとき、家族から頼まれた振り込みを済ませたいときなど、銀行アプリを開く理由がはっきりしています。派手な機能を並べるタイプではなく、足利銀行の口座を日常的に使う人のための実用的な道具です。
家庭で使うときに便利な場面と、最初に知っておきたい境界
たとえば、家賃や光熱費、通信費などが同じ口座から引き落とされる家庭なら、月末に取引明細を確認する習慣を作りやすくなります。私は紙の通帳を探す代わりに、スマートフォンで最近の動きを確認できることに価値を感じました。支出を細かく分析する家計簿アプリとは役割が違い、まず「口座で何が起きたか」を確かめるためのアプリです。
一方で、家庭内で一つの端末を共有する場合は、使い方を最初に決めておく必要があります。これは個人向けの銀行アプリなので、家族全員が自由に触る前提で考えるより、口座の名義人が自分の取引を確認するためのものとして扱うのが自然です。共有端末に入れるなら、誰が操作するのか、確認後に画面をそのまま残さないか、振り込みの前に名義人が内容を見直すかを家族で話しておくと安心です。
ここで大切なのは、家族で同じ家計を見ていても、口座の情報と操作の責任は同じではないという点です。配偶者や親子で支出を相談することはできますが、アプリ内の口座情報を家族全員の共有帳簿のように扱うのは向いていません。私は、明細を一緒に確認する場面と、実際の操作を名義人が行う場面を分ける使い方をおすすめします。
アプリの価格は無料で、対象年齢は3歳以上と案内されています。ただし、年齢表示だけを見て子どもが単独で使うものと考えるべきではありません。金融情報を扱う以上、家庭での利用では年齢よりも、口座の持ち主と操作する人を明確にすることが重要です。子どもが横で残高を見たい場合でも、保護者が端末を持ち、必要な情報だけを見せる形のほうが現実的です。
初回利用では「誰の口座を扱うか」を先に整理する
このアプリを使い始める前に、足利銀行で開設した自分の口座を確認しておくと、設定時の迷いを減らせます。家族名義の口座をまとめて管理するアプリとして期待するのではなく、まず自分の口座をスマートフォンで確認する入口として考えるのがよいでしょう。
複数の口座を家庭で使っている場合も、アプリを入れれば自動的に家計全体が一つにまとまる、と考えないほうがよいです。生活費用、貯蓄用、子どもの教育費用などを分けている家庭では、どの口座を確認しているのかを毎回意識することが大切です。私は、振り込み前に口座名義と残高だけでなく、今開いている口座が目的に合っているかも確認するようにしています。
この一手間は地味ですが、家庭での共有利用ではかなり重要です。似た名前の口座を使い分けていると、残高だけを見て判断したときに勘違いが起こりやすくなります。アプリの便利さを活かすには、画面を早く開くことより、確認する対象を間違えない運用を作ることが先です。
共有端末では便利さよりも操作の区切りを優先したい
家族で一台のスマートフォンやタブレットを使っている家庭では、銀行アプリだけを特別扱いする必要があります。買い物アプリや動画アプリと同じ感覚で、次の人へすぐ端末を渡す使い方には向きません。残高や取引明細は、家族の間でも見せる範囲を決めたい情報だからです。
私なら、確認や振り込みが終わったらアプリを閉じ、端末を渡す前に表示中の明細が残っていないかを確認します。これは特別な機能を期待する対策ではなく、家庭内で情報の境界を保つための基本的な手順です。共有利用を考えている人ほど、「誰でも使えるようにする」より「必要なときだけ名義人が使う」ほうが安全で、操作ミスも減らせます。
また、家族が横で振り込み先を読み上げ、名義人が最終操作をする流れも実用的です。入力を一人で抱え込まずに確認できる一方で、確定の判断は口座の持ち主が行えます。家計を共同で運営している家庭では、こうした役割分担が、アプリの機能以上に使いやすさを左右します。
残高確認、明細確認、振り込みをどう使い分けるか
残高確認は、このアプリを開く最もわかりやすい用途です。買い物の前に使える金額を確かめたり、引き落としが近い時期に余裕を見たりするだけでも、紙の通帳を持ち歩く必要が減ります。私は、外出先で急に支払いが必要になった場面で、記憶だけに頼らず口座の状態を確認できる点を便利に感じました。
ただし、残高だけでは家計の判断を誤ることがあります。直近の入金が何だったのか、予定していた支払いが済んでいるのかを知りたいときは、取引明細まで開く必要があります。残高が足りていても、近い日に大きな引き落としが控えていれば、自由に使える金額は別に考えなければなりません。
家庭で役立つ具体的な使い方は、毎月の固定費を確認することです。たとえば、月末に家族と一緒に明細を見ながら、予定外の支出がないかを確認します。家計簿アプリへ手入力する前に銀行側の記録を基準にできるため、記録漏れを見つけやすくなります。反対に、食費や日用品を細かく分類してグラフ化したい人には、別の家計管理サービスを併用したほうが合っています。
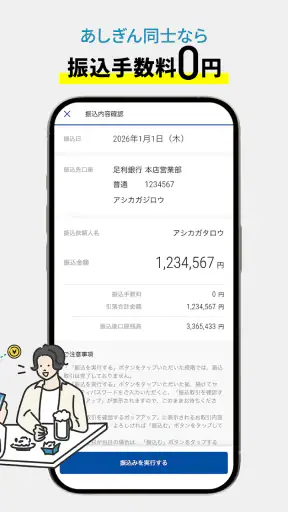
振り込み機能は、銀行へ行く時間を作りにくい人にとって大きな魅力です。家賃以外にも、学校関連の支払い、家族への送金、急な立て替えの精算など、生活の中には小さな振り込みが意外とあります。私は、用事のために移動する代わりに、内容を落ち着いて確認できる時間を選べることが便利だと思いました。
その一方で、振り込みは残高確認より慎重に扱うべきです。家族が入力を手伝う場合でも、振込先、金額、名義を最後に口座名義人が確認する流れを崩さないことが大切です。急いでいるときほど、残高を見た勢いで操作を続けず、いったん目的と金額を声に出して確認するとミスを抑えやすくなります。
月末の家計確認に向く理由と、向かない作業
足利銀行アプリは、銀行口座の事実を確認する作業に強いです。入金や出金の記録を見て、家計の現状を把握するという使い方なら、機能の目的とよく合っています。給与が入ったか、公共料金の引き落としが行われたか、家族への送金を済ませたかを確認する場面で、私は使い勝手のよさを感じました。
逆に、複数の金融機関を横断して資産を一覧にしたい人、クレジットカードや電子マネーまで自動で分類したい人、長期の予算を細かく管理したい人には、これだけで十分とは言いにくいです。銀行アプリと家計簿アプリは競合するというより、確認する情報の範囲が違います。足利銀行の口座を基準にして、必要なら別の管理方法を加えるのが現実的です。
ここでの具体的なコツは、明細確認を「異常探し」だけにしないことです。毎月同じ時期に開き、固定費と変動費をざっくり分けて見るだけでも、翌月の生活費を考えやすくなります。アプリ内で家計全体を完成させようとせず、銀行記録を正確な起点として使うと、入力の二重管理を減らせます。
スマートフォンで済ませたい人と、窓口を重視する人
銀行の営業時間に合わせて動くのが難しい人には、日常の確認をスマートフォンへ移せるメリットがあります。仕事や育児の合間に残高を見たい人、ATMへ行く前に必要な金額を確かめたい人、振り込みのためだけに外出したくない人には、導入する理由があります。
ただ、複雑な相談や口座に関する個別の手続きを、すべてアプリで済ませたい人には向きません。金融サービスでは、内容によって対面や別の手段が必要になることがあります。私はこのアプリを、銀行との接点を完全に置き換えるものではなく、普段の確認と一部の取引を軽くするものとして評価しています。
紙の通帳を見ながら家族で話すことに慣れている家庭なら、アプリへ移行することで最初は戸惑うかもしれません。その場合は、いきなり振り込みから始めず、まず残高確認だけを行い、次に取引明細を見るという順序が安全です。画面での確認に慣れてから、必要な取引へ進むほうが、家族内の不安を減らせます。
評価、対応環境、更新状況から見た使いやすさ
このアプリは、平均4.4の評価で、評価数は約9,400件あります。利用者の反応が一定数集まっているため、足利銀行の口座を持つ人が日常的な確認手段として検討しやすい存在だと感じます。インストール数も10万を超えており、地域の銀行アプリとしては、必要な人にきちんと届いている印象です。
無料で導入できることも、家計を試しにデジタル化したい人にはうれしい点です。ただし、無料だからといって家族全員の端末へ無計画に入れるより、まず口座名義人の端末で使い方を固めるほうがよいでしょう。家庭内での利用人数を増やすことより、確認と操作の責任を明確にすることが優先です。
開発元は株式会社足利銀行で、地域の銀行口座を使う個人向けアプリとして目的がはっきりしています。複数の銀行をまとめて使う人向けの汎用金融アプリではなく、足利銀行の口座を中心に使う人へ焦点を絞った設計です。この絞り込みは、対象者にとっては迷いを減らしますが、他行をメインにしている人には魅力が薄くなります。
公開されている現行バージョンは1.21.0で、対応する最低OSは10です。利用前には、自分のスマートフォンが対応環境に入っているかを確認しておくと、家族の共有端末へ設定する段階でつまずきにくくなります。特に古い端末を家庭内で回している場合は、アプリを入れる人だけでなく、実際に操作する端末の対応状況を見ることが大切です。
リリース日は2021年3月21日です。長く使われているアプリを選びたい人には安心材料になりやすい一方、銀行アプリは更新によって画面や確認手順が変わることがあります。家族が操作を覚えたあとも、以前と同じ場所に同じ項目があるとは限らないため、振り込みの前には画面を急いで進めず、表示内容を読み直す習慣を残したいところです。
家族が使うときに起きやすい小さな行き違い
家庭でありがちな問題は、誰かが確認した残高を、別の人が現在の残高だと思い込むことです。アプリを開いた時点と実際に支払いをする時点がずれると、入出金の状況も変わります。私は、家族へ伝えるときは「今見た時点の残高」と言い添え、必要なら操作する本人がもう一度確認するようにしています。
もう一つは、明細を見て支出の理由をすぐ家族へ問いただしてしまうことです。銀行記録に表示される内容だけでは、家庭内の事情まで分からない場合があります。家計改善のために使うなら、監視の道具にするのではなく、支払いを整理する共通の材料として扱うほうが、長く続きます。
高齢の家族を手伝う場合も、代わりにすべて操作するより、本人が確認できる範囲を残すほうがよいと私は思います。画面の見方を一緒に確認し、振り込みなど重要な操作は本人の意思を確かめてから進める、という分担が向いています。年齢が高いか低いかだけで判断せず、金融情報を扱う本人の理解と同意を中心に考えるべきです。
足利銀行アプリを選ぶべき人、別の方法が合う人
私がこのアプリをすすめたいのは、足利銀行の口座を生活費の中心にしていて、残高、取引明細、振り込みをスマートフォンで確認したい人です。銀行へ行く回数を減らしたい人にも合います。特に、家計の確認を担当する人が外出先でも口座の状態を見たい家庭では、紙の通帳だけに頼るより便利です。
家族で使う場合は、共同口座をみんなで自由に操作するためではなく、名義人が確認し、必要なときに家族と情報を共有するためのアプリとして考えると、期待と実際の差が小さくなります。家族会議の前に明細を確認し、支払い予定を整理し、振り込みは名義人が確定するという流れなら、家庭内の役割分担にも組み込みやすいです。
一方、足利銀行の口座を持っていない人、複数の銀行を一つの画面で管理したい人、支出の自動分類や予算管理を最優先する人には、別の選択肢のほうが合います。また、家族全員がそれぞれの端末から同時に家計を管理することを期待している人も、導入前に自分たちの運用方法を見直したほうがよいでしょう。
通常のインターネットバンキングと比べると、スマートフォンでの確認を日常に組み込みやすいのが魅力です。ATMや紙の通帳と比べれば、移動せずに残高や明細を確認できる点が強みです。ただし、家計簿アプリと比べて家計全体を分析する道具ではないため、目的を混同しないことが重要です。
私なら、まず無料で自分の端末に導入し、残高確認と明細確認だけを数回試します。そのうえで、家族と共有する情報の範囲、振り込みを誰が確認するか、月末にどのタイミングで明細を見るかを決めます。この順番なら、アプリの操作に慣れることと、家庭内の信頼や境界を守ることを両立しやすくなります。
日常の銀行確認を軽くしたい家庭への結論
足利銀行アプリは、足利銀行の口座を使う個人にとって、銀行をもっと身近にするための実用的な金融アプリです。残高と取引明細を確認し、必要な振り込みをスマートフォンから行えるため、通帳やATMだけで管理していた人には生活の流れを変えるきっかけになります。
私の結論は、口座の確認と日常的な銀行取引に目的を絞るなら、家庭でも使いやすい選択肢というものです。家族で使う場合は、全員が同じ情報へ無制限に触れる仕組みとしてではなく、名義人を中心に、確認と相談を分けて運用するのがポイントです。
評価は平均4.4で、無料で利用でき、対象年齢は3歳以上です。対応環境は最低OS10で、現行バージョンは1.21.0。こうした条件を確認したうえで、自分の足利銀行口座を日々管理したいなら、導入する価値は十分にあります。
反対に、銀行をまたいだ資産管理や細かな家計分析、家族全員による共同操作を求めるなら、別のサービスや紙の管理方法を組み合わせたほうが納得しやすいでしょう。私はこのアプリを、家計全体を自動で解決するものではなく、お金の出入りを正確に確かめるための身近な入口としておすすめします。


